Commission de la CEMAC : flou autour de l’affectation de 4 milliards de FCFA

L’affaire se rapporte à un écart non justifié entre les comptes de la Commission et ceux des institutions spécialisées, censées avoir bénéficié desdites sommes. Elle est exposée dans un rapport d’audit interne, achevé début juin et encore provisoire à ce stade.
Le 14 mars 2026, Baltasar Engonga Edjo’o donnait mandat à la Mission d’audit interne pour la vérification de la gestion de la Commission de la Communauté économique et monétaire des Etats de l’Afrique centrale (CEMAC). Toutes choses faites entre mars et mai et conformes à l’obligation d’audit annuel institué en 2010 pour l’ensemble des organes communautaires. Le rapport dont Journal Intégration a reçu une copie dresse un tableau préoccupant de la centralisation budgétaire assurée par l’Agence comptable centrale (ACC) et de la gestion interne de la Commission elle-même.
Des milliards qui ne se recoupent pas
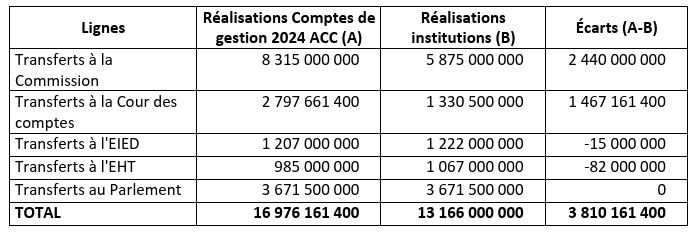
Le premier défaut mis en évidence par les auditeurs porte sur la sincérité des flux financiers entre l’ACC et les organismes bénéficiaires eux-mêmes (Cour des comptes, Parlement communautaire, École inter-États des douanes, École inter-États des télécommunications, entre autres). Dans le détail, le règlement financier de la CEMAC impose un rapprochement systématique matérialisé par un certificat de concordance contradictoirement signé. Or, sur les dix-neuf institutions consultées par les auditeurs, cinq seulement ont transmis leurs états de recettes. Le rapprochement opéré a néanmoins suffi à révéler un écart de 3,81 milliards de FCFA entre les 16,97 milliards de FCFA de versements enregistrés par l’ACC et les 13,16 milliards de FCFA effectivement comptabilisés côté institutions en 2024.
La discordance y relative se concentre sur deux lignes : les transferts vers la Commission elle-même, où l’écart atteint 2,44 milliards de FCFA, et les transferts vers la Cour des comptes communautaire, avec près de 1,47 milliard de FCFA de différence. « Les écarts constatés sont imputables à des rapprochements entre les écritures de l’ACC et celles des Institutions ne sont pas effectués de manière régulière ; l’absence d’un mécanisme de centralisation automatique des comptes des agents comptables des Institutions par l’ACC. Ce qui complique la vérification des écritures ; les certificats de concordance, qui garantissent la symétrie des écritures, ne sont pas systématiquement établis ni signés par les parties concernées », lit-on.
Ce cas n’est toutefois pas isolé. Le rapport documente également un important écart entre les recettes réellement encaissées par la Communauté et les titres de perception censés les matérialiser juridiquement. Sur 24,31 milliards de FCFA de recettes réalisées (TCI, ressources propres, FODEC, financements extérieurs, Conseil communautaire de la concurrence) en 2023, seuls 15,34 milliards de FCFA ont donné lieu à l’émission d’un ordre de recettes. Ce qui représente un taux de couverture de 63,11 %. Celui-ci tombe à 56,20% en 2024, laissant plus de 7,4 milliards de FCFA de recettes sans traçabilité formelle.
La Commission se trouve elle aussi aux prises avec les mêmes tares. Un exercice de rapprochement (entre les ordonnancements émis par la Direction de l’administration et des finances (DAF) et les prises en charge effectives de l’agence comptable) a revélé un écart de 4,69 millions de FCFA sur l’exercice 2024. Ce qui trahit une même carence relative à des erreurs de calcul dans les mandats, faute de dispositif de contrôle croisé entre ordonnateur et comptable en cours d’exercice. « L’examen de la fonction comptable et de l’ordonnancement relatif à la gestion de la Taxe Communautaire d’Intégration (TCI) a révélé des manquements significatifs dans la production et la reddition des comptes pour les exercices 2023 à 2025. Les délais de production des comptes relatifs à la gestion de la TCI n’ont pas été respectés. Le compte administratif de 2023, sous la responsabilité de l’Ordonnateur, n’a pas été produit. Le compte administratif de 2025 n’est pas disponible. Le compte de gestion de 2023, sous la responsabilité de l’Agent Comptable Central, a été produit le 2 avril 2024, soit après l’échéance règlementaire du 31 mars, et déposé à la Cour des comptes le 17 avril 2024 ; o Le compte de gestion de 2024 a été finalisé en avril 2026, bien au-delà des délais règlementaires ; o Le compte de gestion de 2025 n’a pas été produit », lit-on.
Une commission de la CEMAC pourtant sous pression
La situation financière de la Commission de la CEMAC n’est pourtant pas reluisante. L’organe fait face à de graves tensions de trésorerie en partie due à l’insuffisance de la collecte de la TCI. Toutes choses qui contraignent la Commission à ralentir l’ensemble de ses activités et missions pour dégager des marges en faveur des opérations et programmes prioritaires. Plus encore, ce rapport provisoire met en évidence les insuffisances dans la mise en œuvre du Plan de transformation de la Commission de la CEMAC porté par le gouvernement de Baltasar Engonga Edjo’o, en vue de restaurer la crédibilité de l’organisme communautaire. Ce, par le biais de la restauration d’une gestion orthodoxe, de la recherche de financements, entre autres. Inscrits dans ce contexte, les travaux de la Mission d’audit interne mettent au goût du jour la problématique de l’atteinte des objectifs de relooking de la Commission. Et pour en toucher un mot, le rapport met en évidence une chaine de dépenses qui s’affranchit des procédures en vigueur. En termes plus clairs, le respect des règles d’ordonnancement et d’exécution de la dépense n’est pas toujours érigé en priorité. Ce, alors même qu’il constitue le principe de séparation entre ordonnateur et comptable, tel que fixé par le Règlement financier communautaire. En 2024, à titre illustratif, plusieurs paiements ont été déclenchés sur simple mention manuscrite du président « OK » ou « Proposition autorisée », en lieu et place d’un acte réglementaire en bonne et due forme. La situation ne s’améliore pas. Sur 21 supports d’exécution examinés, quatre seulement correspondaient à des décisions formelles de mise à disposition en 2025. Les dix-sept autres étaient de simples notes de proposition de l’agence comptable, dépourvues de visa du contrôleur financier et validées par la seule mention manuscrite « Autorisé » ou « Accordé » du président. « Ce contournement a permis, entre autres, le versement de 40 millions de FCFA de primes à des points focaux de la Taxe communautaire d’intégration au Cameroun, de près de 300 millions de FCFA à des acteurs du recouvrement dans quatre États membres, et de 50 millions de FCFA de droits de fin de fonction », lit-on. Adoption de budgets communautaires globaux non assortis des états prévisionnels détaillés par institution ; Recours récurrent à des paiements directs à des personnes physiques à partir des fonds de la TCI, complètent le lot des défauts de gestion recensés. Les auditeurs appellent à la mise en place un système d’information comptable intégré. Ils recommandent aussi d’actualiser le Règlement intérieur de la Commission pour l’aligner sur le Règlement financier de 2024, en y incluant des articles spécifiques sur la tenue de sessions statutaires obligatoires d’approbation
Louise Nsana