Il fut un temps où l’équation paraissait presque trop simple : la Chine construisait, l’Afrique extrayait, Pékin achetait du pétrole, du fer, du cuivre et du cobalt, tandis que les ports africains recevaient machines, véhicules, équipements et produits manufacturés. Mais le modèle s’essouffle.
L’OCDE prévoit une croissance du PIB chinois de 4,5 % en 2026, puis de 4,3 % en 2027, confirmant un ralentissement structurel engagé depuis plusieurs années. Après une croissance de 4,3 % au deuxième trimestre 2026, la plus faible depuis fin 2022, Pékin cherche de nouveaux ressorts, notamment du côté de la demande intérieure et des secteurs technologiques.
Pour l’Afrique, ce ralentissement ne signifie pourtant pas partout la même chose. C’est précisément ce que souligne le rapport de l’Atlantic Council publié le 14 septembre, consacré à l’évolution des relations commerciales sino-africaines. La Chine reste un partenaire commercial majeur, mais elle n’est plus seulement un gigantesque débouché pour les matières premières africaines. Elle devient simultanément un fournisseur toujours plus puissant de produits manufacturés et un concurrent sur certains marchés. Le ralentissement de son économie se double ainsi d’une réorientation de ses échanges et comme souvent, quand Pékin change de trajectoire, les capitales africaines doivent revoir leurs calculs.
Premier effet : les vieux exportateurs de matières premières sont en première ligne. L’Angola en fournit une illustration. La demande chinoise pour le pétrole évolue sous l’effet du ralentissement économique, mais aussi de la transformation du modèle énergétique chinois et de la progression des véhicules électriques. Le pétrole angolais destiné à la Chine pèse ainsi moins dans l’économie nationale qu’il y a dix ans. Même logique pour le minerai de fer, fortement lié à la construction et à l’immobilier chinois. Quand les grues ralentissent à Pékin, Shanghai ou Shenzhen, les mines africaines finissent par entendre le silence.
La République démocratique du Congo raconte cependant une autre histoire. Le cuivre et le cobalt, indispensables à de nombreuses technologies de la transition énergétique, continuent de bénéficier de la demande chinoise. Selon l’Atlantic Council, les exportations congolaises vers la Chine représentent désormais environ 25 % du PIB de la RDC, contre 16 % cinq ans auparavant. Voilà le paradoxe chinois : le ralentissement ne fait pas disparaître la demande africaine ; il la déplace. Certains minerais perdent de leur éclat quand d’autres deviennent stratégiques. Pour les pays producteurs, le défi consiste désormais à savoir si cette nouvelle rente servira à financer une transformation industrielle ou restera enfermée dans les mêmes vieux modèles d’extraction.
L’Afrique du Sud, elle, se retrouve au milieu du gué. Ses exportations vers la Chine ne réagissent pas toutes de la même façon. Le minerai de fer et le chrome subissent notamment les effets de la faiblesse de l’immobilier chinois et de la surcapacité mondiale dans l’acier. Mais l’or a connu une envolée entre 2022 et 2024, soutenu notamment par la recherche d’actifs refuges en Chine et les achats de la banque centrale chinoise. L’exemple sud-africain montre que le ralentissement chinois n’est pas une vague uniforme : selon le produit, le secteur et le moment, il peut ressembler à une menace, une opportunité ou simplement à une nouvelle incertitude.
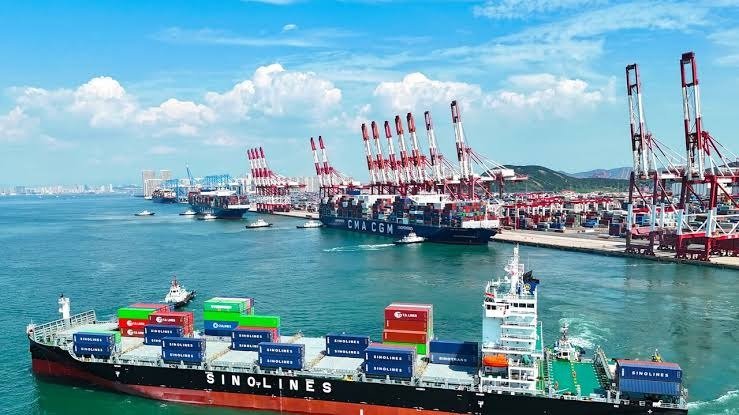
L’autre grand mouvement se joue dans le sens inverse : les marchandises chinoises arrivent en Afrique en plus grand nombre. Selon le rapport de l’Atlantic Council, les exportations chinoises vers le continent ont augmenté de 25,7 % en 2025 et de 19,3 % depuis le début de 2026, soit plus rapidement que vers les autres grandes régions du monde. Pour les économies africaines, cette déferlante a deux visages. Elle peut rendre certains équipements, véhicules, machines et produits industriels plus accessibles et contribuer à des infrastructures moins coûteuses. Mais elle exerce aussi une pression accrue sur les entreprises locales. L’Afrique risque alors de gagner quelques produits bon marché tout en perdant des capacités de production, autrement dit de gagner le consommateur du jour au détriment de l’industrie de demain.
C’est toute l’ambivalence de la nouvelle relation sino-africaine. La Chine ralentit, mais elle exporte davantage ; elle cherche de nouveaux débouchés au moment où son marché intérieur montre des signes de faiblesse. Les pays africains disposent donc d’un levier, mais aussi d’un risque. Le véritable sujet n’est plus simplement de vendre davantage à Pékin. Il est de déterminer ce que l’Afrique veut faire de cette demande chinoise : continuer à exporter des minerais bruts, ou utiliser leur valeur pour développer transformation, industrie et emplois. L’Angola, la RDC et l’Afrique du Sud illustrent trois degrés d’exposition différents. Leur point commun est cependant évident : le ralentissement chinois oblige désormais l’Afrique à regarder au-delà de la croissance chinoise elle-même. Pékin change de vitesse. À l’Afrique de décider si elle reste passagère ou si elle commence à tenir le volant.
Jean-René Meva’a Amougou