Le Comité de politique monétaire de la BEAC a choisi le statu quo le 28 septembre à Yaoundé. Derrière les 4,50 % du taux d’appel d’offres se lit une équation délicate : soutenir une économie moins dynamique sans fragiliser les équilibres monétaires et extérieurs.
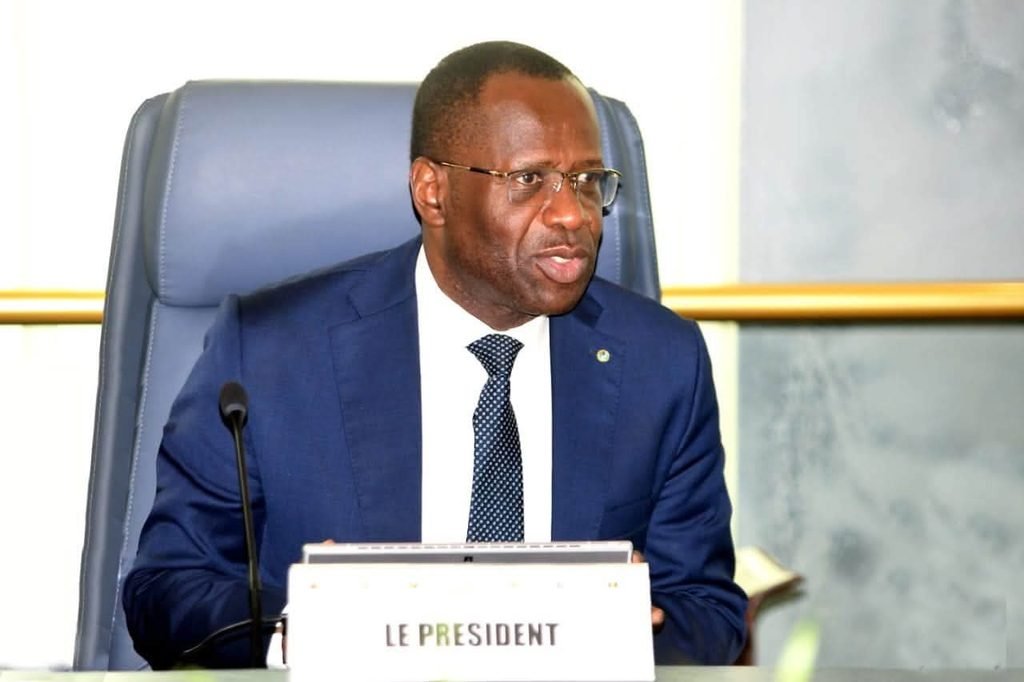
La Banque centrale ne touche plus au curseur. Réuni à Yaoundé sous la présidence de son gouverneur, Yvon Sana Bangui, le Comité de politique monétaire (CPM) a maintenu à 4,50 % le taux d’intérêt des appels d’offres, après l’avoir abaissé de 25 points de base en juin. Le taux de la facilité de prêt marginal reste, lui, à 5,75 %, tandis que la facilité de dépôt demeure à 0
%. Les coefficients de réserves obligatoires restent également inchangés.
À première vue, le choix peut surprendre. Car la croissance de la CEMAC n’est pas au rendez-vous espéré. Les nouvelles projections de la BEAC la situent à 3 % en 2026, contre 3,7 % en 2025 et 3,2 % encore anticipés en juin. L’économie régionale ralentit donc au moment même où les conditions de financement restent relativement contraignantes. Mais la politique monétaire ne se résume pas à la seule question du soutien à l’activité. La Banque centrale doit aussi surveiller les prix, la liquidité, les réserves de change et, plus largement, la stabilité de la monnaie.
Le paradoxe
Le premier argument en faveur d’une nouvelle baisse des taux est pourtant bien réel : l’inflation ne constitue plus aujourd’hui une menace immédiate. La BEAC prévoit une hausse moyenne des prix de 2,2 % en 2026, sous le plafond communautaire de 3
%. Par rapport à juin, la prévision a même été légèrement revue à la baisse, puisqu’elle était alors de 2,4 %. Sur ce seul front, le CPM dispose donc d’un espace de respiration.
Mais la Banque centrale regarde également l’autre côté du bilan : les finances publiques et les comptes extérieurs. Et c’est là que le tableau devient moins confortable. Le déficit budgétaire hors dons est désormais attendu à 3,3 % du PIB, contre 1,9 % dans les projections de juin. Dans le même temps, les réserves de change devraient représenter 4,53 mois d’importations à la fin de l’année, contre 4,72 mois précédemment anticipés. La couverture extérieure de la monnaie reste toutefois estimée à 72,4 %.
La prudence
C’est précisément ce mélange de signaux contradictoires qui permet de comprendre le statu quo. D’un côté, l’inflation sous contrôle et le ralentissement de la croissance pourraient plaider pour un nouvel assouplissement. De l’autre, la dégradation des perspectives budgétaires et la révision à la baisse des réserves attendues incitent à la prudence. Une baisse supplémentaire aurait pour objectif de réduire le coût du refinancement bancaire et, potentiellement, de favoriser la distribution de crédit. Mais elle ne constitue pas une garantie automatique d’accélération de l’investissement ou de la croissance.
Le CPM peut donc être lu comme ayant choisi de laisser agir la baisse de juin avant d’envisager un nouveau mouvement. En juin, le taux d’appel d’offres avait été ramené de 4,75 % à 4,50
%, tandis que le coefficient des réserves obligatoires sur les dépôts à vue passait de 7 % à 6,5 %. La politique monétaire avait alors clairement amorcé un mouvement de détente. Trois mois plus tard, le comité conserve ces paramètres.
Le crédit
Pour les banques, le message est donc celui de la stabilité. Pour les entreprises et les ménages, il est plus nuancé. Le maintien du taux directeur ne signifie ni baisse ni hausse automatique des taux pratiqués par les établissements de crédit. Ceux-ci dépendent également du coût de leurs ressources, du risque associé aux emprunteurs, de leurs marges et de leurs contraintes prudentielles.
Le véritable enjeu se situe ainsi dans la transmission de la politique monétaire à l’économie réelle. Une détente des taux n’est efficace que si elle se transforme effectivement en crédits supplémentaires, en investissements et en activité. Or, dans une
CEMAC où la croissance est désormais attendue à 3 %, le problème n’est pas seulement celui du prix de l’argent : il est aussi celui de la capacité des économies à transformer le financement disponible en production, en emplois et en recettes.
L’équilibre
Pourquoi la BEAC maintient-elle donc ses taux ? Parce que les indicateurs ne pointent pas tous dans la même direction. L’inflation offre une marge, mais la croissance ralentit ; les réserves restent solides, mais leur niveau attendu a été révisé à la baisse ; les besoins de financement demeurent importants, tandis que les déficits publics inquiètent davantage.
« Le CPM a ainsi préféré le temps de l’observation à celui d’une nouvelle impulsion. À 4,50 %, la BEAC ne ferme pas la porte à une politique monétaire plus accommodante ; elle choisit simplement de ne pas l’ouvrir davantage pour l’instant. Dans une union monétaire où chaque mouvement de taux doit se mesurer à l’aune de la stabilité des prix, des réserves et du financement des économies, le statu quo apparaît moins comme une absence de décision que comme une décision de temporiser », explique une source interne à la Banque centrale.
Jean-René Meva’a Amougou