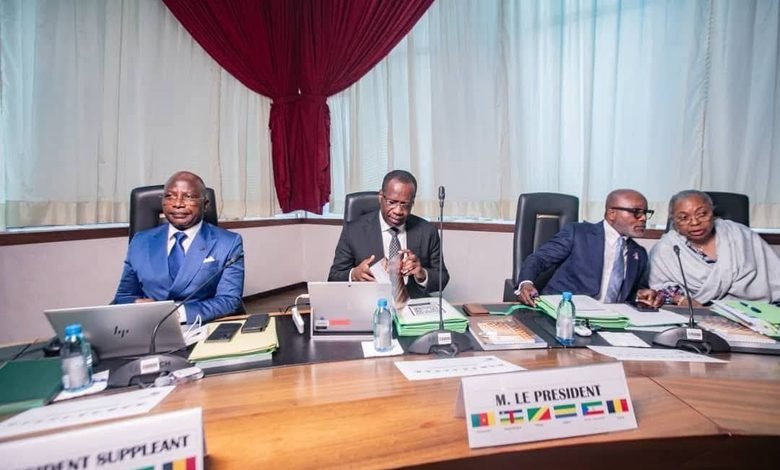
À Libreville, du 27 au 29 octobre 2026, la Commission bancaire de l’Afrique centrale (COBAC) a consacré trois sessions à l’examen de la situation des établissements financiers, aux dossiers disciplinaires et au renforcement du dispositif réglementaire. Une séquence qui intervient dans un contexte de progression du crédit, mais aussi de persistance des vulnérabilités bancaires.
Le calendrier avait valeur de signal. Trois jours, trois sessions et une même préoccupation : maintenir sous contrôle un système bancaire dont la croissance ne dissipe pas toutes les fragilités. Sous la présidence d’Yvon Sana Bangui, gouverneur de la Banque des États de l’Afrique centrale (BEAC) et président statutaire de la COBAC, les commissaires ont passé au crible les établissements de crédit, de paiement et de microfinance opérant dans les six pays de la Communauté économique et monétaire de l’Afrique centrale (CEMAC).
La première session, tenue le 27 octobre, a porté sur la situation des établissements arrêtée au 30 juin 2026. Les commissaires ont également examiné le suivi des structures placées sous administration provisoire ou engagées dans une procédure de liquidation. Derrière cet exercice de surveillance se trouve une question essentielle : comment préserver la continuité des services financiers lorsque certains établissements ne parviennent plus à satisfaire normalement leurs obligations?
Le poids des créances
Les chiffres présentés lors de la concertation annuelle de la COBAC à Malabo, le 25 septembre dernier, éclairent l’ampleur du défi. Les créances en souffrance des banques de la CEMAC atteignaient 2 192,8 milliards FCFA, soit 15,42 % des crédits bruts. Dans le même temps, les crédits bruts s’établissaient à 14 223 milliards FCFA, contre 20 310 milliards de dépôts.
Cette photographie révèle un paradoxe. Le secteur bancaire continue de financer l’économie, mais la qualité de son portefeuille demeure une source de préoccupation. Un crédit accordé n’est pas nécessairement un crédit recouvré. Et lorsqu’une part importante des financements devient difficile à récupérer, les capacités des banques à accompagner les entreprises et les ménages peuvent s’en trouver affectées.
Le régulateur ne peut donc se satisfaire d’une lecture exclusivement comptable de la croissance bancaire. Il lui faut apprécier la qualité des engagements, la concentration des risques, la capacité de remboursement des débiteurs et la solidité des mécanismes de provisionnement. La progression des bilans ne saurait constituer, à elle seule, un certificat de bonne santé.
La discipline en question
Le 28 octobre, la session disciplinaire a constitué le deuxième temps fort des travaux. Plusieurs dossiers concernant des établissements et leurs dirigeants ont été examinés, dans le respect des droits de la défense et des procédures réglementaires. La COBAC rappelle ainsi que la surveillance bancaire ne repose pas uniquement sur la production de rapports et les échanges avec les établissements. Elle comporte également une dimension coercitive.
Cette fonction disciplinaire est déterminante. La crédibilité d’un superviseur se mesure aussi à sa capacité à faire respecter les règles, sans arbitraire ni complaisance. Dans un environnement où la confiance des déposants constitue un actif essentiel, les manquements à la réglementation ne peuvent être considérés comme de simples formalités administratives.
Le 29 octobre, une troisième session ordinaire a permis d’analyser et d’adopter plusieurs projets de règlements et textes d’application destinés à renforcer le cadre de supervision. Le volet réglementaire complète ainsi le contrôle des établissements et le traitement des dossiers disciplinaires.
Un équilibre régional
Pour la CEMAC, l’enjeu dépasse les intérêts particuliers des banques. Les six économies partagent une monnaie, une banque centrale et un dispositif communautaire de surveillance. Une fragilité bancaire peut donc produire des répercussions qui dépassent le territoire où elle apparaît.
Libreville aura ainsi rappelé que la stabilité financière exige davantage qu’une accumulation de normes. Elle suppose un contrôle effectif, une gouvernance responsable et une capacité d’intervention suffisamment précoce. Les banques ne peuvent réclamer la confiance du public tout en considérant la discipline prudentielle comme une contrainte accessoire.
Dans cette architecture, la COBAC joue un rôle central : prévenir les déséquilibres, traiter les défaillances et protéger les déposants. Car dans la finance, les mauvaises surprises coûtent généralement beaucoup plus cher que les contrôles qui auraient permis de les éviter.
Jean -René Meva’a Amougou
Banques sous surveillance, stabilité en délivrance
La surveillance bancaire en Afrique centrale change de dimension. Longtemps perçue comme une affaire de ratios, de bilans et de conformité réglementaire, elle se trouve désormais confrontée à une équation autrement plus complexe : protéger l’épargne, garantir la solidité des établissements de crédit et préserver la stabilité financière dans une économie où les risques circulent parfois plus vite que les capitaux. La réunion de Libreville, du 27 au 29 octobre 2026, sous la présidence de Yvon Sana Bangui, gouverneur de la BEAC et président statutaire de la COBAC, intervient dans ce contexte de mutation.
La question des créances en souffrance illustre cette exigence. Derrière les chiffres se cachent des crédits difficiles à recouvrer, des entreprises fragilisées et des ressources bancaires immobilisées. Le crédit, censé irriguer l’économie, peut alors devenir un réservoir de risques. Il ne suffit donc plus de distribuer des financements ; encore faut-il s’assurer que les emprunteurs peuvent les rembourser. La générosité bancaire n’a jamais constitué une norme prudentielle.
À cette réalité s’ajoutent les transformations numériques, les nouveaux moyens de paiement, les risques opérationnels et les exigences de cybersécurité. Le régulateur doit désormais surveiller autant les bilans que les circuits invisibles par lesquels transitent les transactions. Le banquier a son coffre-fort ; le fraudeur, lui, préfère parfois le clavier. La vigilance doit donc changer de terrain sans perdre de vue sa mission première.
Pour la COBAC, l’enjeu est de passer d’une surveillance essentiellement corrective à une régulation davantage préventive, fondée sur l’analyse des risques, la transparence et la responsabilisation des dirigeants. Cette évolution suppose aussi des moyens humains, techniques et juridiques à la hauteur des ambitions affichées.
Libreville rappelle ainsi une évidence : la stabilité bancaire ne se décrète pas au sortir d’une réunion. Elle se construit dans la durée, par la rigueur du contrôle et la crédibilité des sanctions. Dans une CEMAC qui aspire à financer davantage son développement, la solidité des banques n’est pas un luxe réglementaire. C’est une condition de souveraineté économique. Car mieux vaut surveiller les banques avant qu’elles ne donnent des sueurs froides à toute l’économie.
COBAC : le gendarme bancaire change de braquet
De la surveillance des bilans à l’anticipation des risques, le contrôle bancaire en Afrique centrale entre dans une nouvelle séquence. Les travaux de Libreville, du 27 au 29 octobre 2026, traduisent cette volonté de renforcer l’arsenal réglementaire et de rendre la supervision plus réactive face aux mutations du secteur financier.
Le métier de gendarme bancaire ne se résume plus à vérifier les comptes et à sanctionner les irrégularités. Dans une industrie financière transformée par la digitalisation, les nouveaux moyens de paiement et l’interconnexion des opérateurs, surveiller une banque exige désormais de comprendre un écosystème beaucoup plus vaste. C’est précisément l’une des mutations auxquelles la Commission bancaire de l’Afrique centrale (COBAC) entend adapter son dispositif.
À Libreville, les trois sessions présidées par Yvon Sana Bangui, gouverneur de la BEAC et président statutaire de la COBAC, ont illustré cette évolution. Le 27 octobre, les commissaires ont examiné la situation des établissements de crédit, de paiement et de microfinance au 30 juin 2026. Le lendemain, plusieurs dossiers disciplinaires concernant des établissements et leurs dirigeants ont été étudiés. Enfin, le 29 octobre, les travaux ont débouché sur l’analyse et l’adoption de plusieurs projets de règlements et de textes d’application.
Cette séquence traduit une articulation désormais essentielle : connaître les vulnérabilités, faire respecter les règles et adapter continuellement les instruments de contrôle.
La fin du contrôle statique
Le modèle traditionnel de surveillance reposait largement sur les états financiers, les ratios prudentiels et les inspections périodiques. Ces instruments restent indispensables, mais ils ne suffisent plus à appréhender les risques qui traversent les systèmes financiers contemporains.
La digitalisation des transactions multiplie les points d’entrée possibles pour la fraude. Les prestataires de paiement, les plateformes technologiques et les nouveaux intermédiaires élargissent le périmètre des risques opérationnels. Une défaillance informatique peut désormais perturber des opérations bien au-delà d’un établissement pris isolément.
La COBAC doit donc renforcer une approche fondée sur les risques, capable d’identifier les vulnérabilités avant qu’elles ne deviennent des incidents majeurs. Les tests de résistance, la qualité du contrôle interne, la gouvernance et la cybersécurité prennent ainsi une importance croissante.
La concertation annuelle de Malabo, organisée le 25 septembre 2026, avait déjà placé ces préoccupations au centre des échanges. L’intelligence artificielle, les nouveaux services de paiement, les risques environnementaux et sociaux ainsi que la résilience financière figuraient parmi les sujets examinés. Le régulateur et les professionnels avaient notamment souligné la nécessité d’une maîtrise responsable des technologies et d’une meilleure sécurisation des données.
Une autorité à l’épreuve
Cette transformation pose également la question des moyens. Pour surveiller efficacement des établissements aux activités de plus en plus diversifiées, le superviseur doit disposer de compétences spécialisées, d’outils d’analyse performants et d’un cadre juridique régulièrement actualisé.
Le plan stratégique 2025-2029 de la COBAC, baptisé « OWALI », s’inscrit dans cette perspective. Il affiche notamment l’ambition d’une supervision proactive, fondée sur les risques et davantage alignée sur les standards internationaux, avec des chantiers portant sur le dispositif de Bâle II et III et l’évolution du cadre bancaire communautaire.
Mais la modernisation ne se décrète pas dans les textes. Elle se mesure à la capacité de détecter les anomalies, d’intervenir à temps et de garantir l’application effective des décisions. Le contrôle doit être suffisamment rigoureux pour prévenir les défaillances, sans devenir un obstacle disproportionné au financement de l’économie.
À Libreville, la COBAC a donc travaillé sur bien davantage qu’une actualisation réglementaire. C’est la conception même de la surveillance bancaire qui évolue. Le gendarme financier de la CEMAC doit désormais apprendre à regarder au-delà des guichets et des bilans. Car les risques bancaires du XXIe siècle ne prennent pas toujours la peine de se présenter à la caisse.
Bobo. Ousmanou